A Receita Federal abriu em setembro a janela para as empresas definirem como vão recolher os novos tributos em 2027, e as notas técnicas da reforma já entraram em produção no CT-e. Para quem transporta carga vinculada à exportação, a imunidade prevista na Lei Complementar nº 214/2025 não é automática: ela depende de o vínculo estar demonstrado no documento fiscal
O calendário da reforma tributária sobre o consumo saiu do campo da discussão e entrou na rotina das empresas. Em 1º de setembro de 2026 teve início o prazo, encerrado em 30 de setembro, para que microempresas e empresas de pequeno porte façam a opção pelo Simples Nacional referente ao ano-calendário de 2027 e para que as optantes escolham como vão recolher a CBS (Contribuição sobre Bens e Serviços) e o IBS (Imposto sobre Bens e Serviços). É a primeira vez que essa opção deixa de acontecer em janeiro e passa para setembro do ano anterior ao da produção dos efeitos.
A escolha feita em setembro vale para o primeiro semestre de 2027, com nova janela prevista para março de 2027 com efeitos no segundo semestre. Há ainda possibilidade de cancelamento das opções até 30 de novembro. A Receita orienta que a decisão seja avaliada caso a caso, porque afeta fluxo de caixa, aproveitamento de créditos ao longo da cadeia e a própria relação comercial com clientes que precisam de crédito destacado.
No mesmo movimento, a infraestrutura técnica começou a operar. O conjunto de notas técnicas da reforma tributária referente a 2026 foi implantado em produção no fim de agosto para documentos fiscais eletrônicos que incluem o Conhecimento de Transporte Eletrônico. Na prática, o CT-e passa a carregar os campos dos novos tributos antes mesmo de a cobrança começar.
A regra do setor está nos artigos 80 a 82
A Lei Complementar nº 214/2025 disciplinou a imunidade das exportações prevista na Emenda Constitucional nº 132/2023. O desenho tem duas partes que precisam ser lidas juntas: a operação de exportação é imune ao IBS e à CBS independentemente do setor econômico, e essa imunidade não elimina o direito de manter e utilizar os créditos vinculados às aquisições destinadas à exportação. É a combinação entre saída desonerada e crédito preservado que evita que o tributo volte embutido no custo.
Para o transporte, a norma assegura imunidade sobre o serviço de transporte de cargas desde que vinculado direta e exclusivamente à exportação de bens materiais ou associado à entrega desses bens no exterior, com direito à manutenção e à apropriação dos créditos sobre insumos. Fora dessa hipótese, o transporte rodoviário de cargas segue no regime regular do IBS e da CBS, com não cumulatividade plena.
O ponto sensível é a expressão “direta e exclusivamente”. Ela transforma um benefício de setor em um benefício de operação. A mesma transportadora pode ter, no mesmo mês, viagens imunes e viagens tributadas, e a diferença entre uma e outra não está na placa do caminhão, está na cadeia documental que liga aquele frete específico a uma exportação.
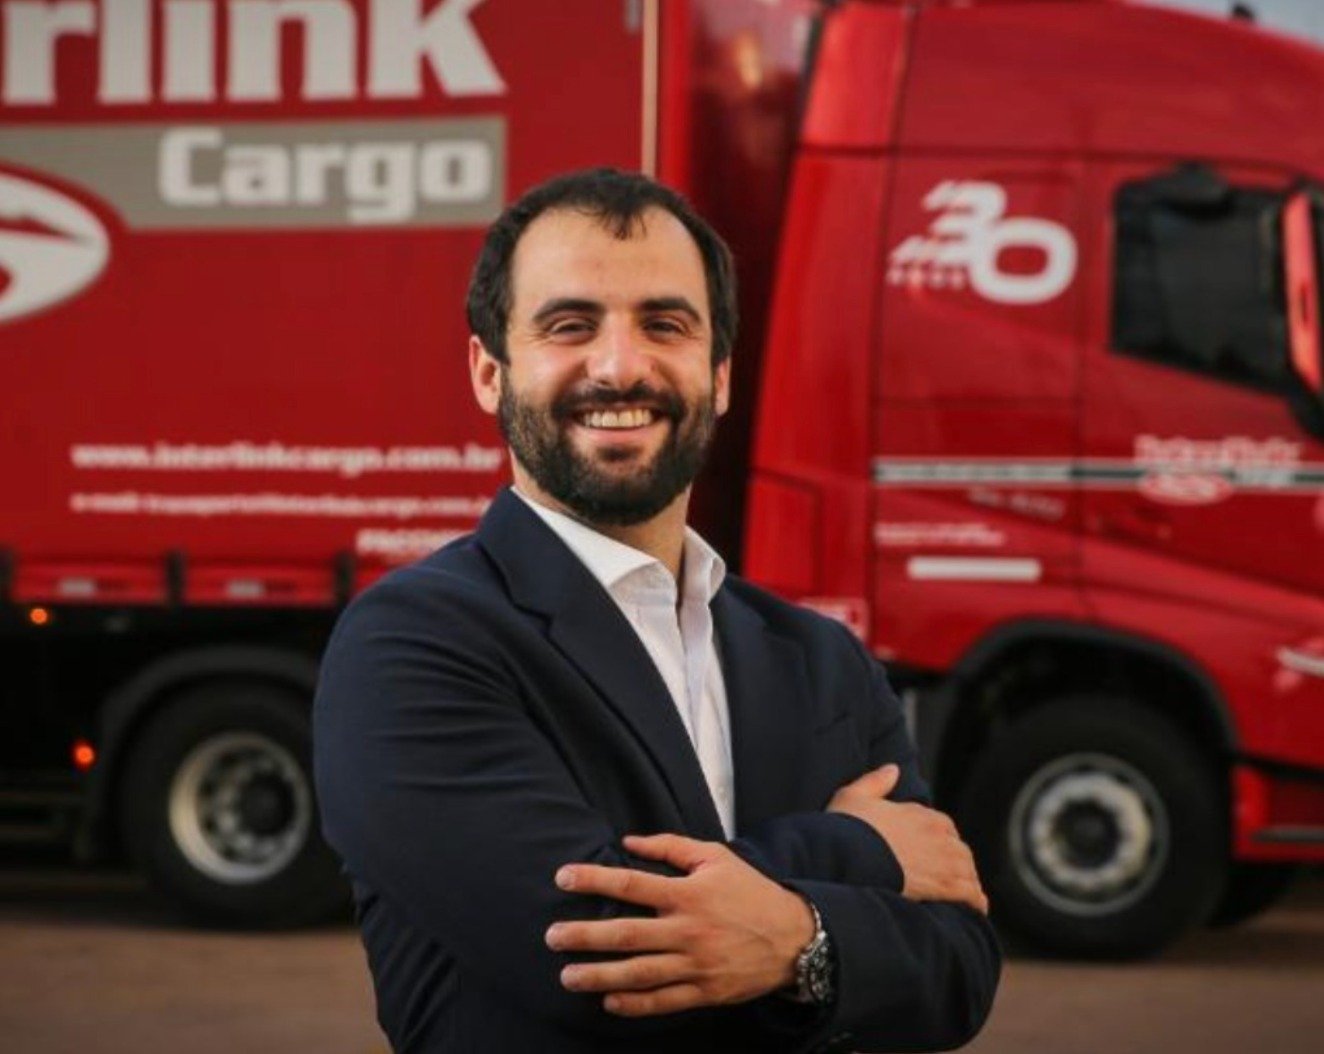
“No transporte internacional, a conformidade documental já era o que separava a carga que atravessa da carga que fica parada. Com a reforma, ela passa a separar também o frete que gera crédito do frete que gera passivo. É o mesmo princípio da aduana, aplicado agora à apuração”, afirma Lucas Vidal Cardoso, da Interlink Cargo, especializada em transporte rodoviário internacional de cargas no Mercosul.
Crédito em dupla via, tarifa e malha
A lógica de crédito do novo modelo funciona nas duas pontas. A transportadora se credita do IBS e da CBS embutidos nos seus insumos, como combustível, pneus, manutenção, pedágio e bens do ativo imobilizado. O embarcador se credita do que estiver destacado no CT-e. Essa simetria é o que retira do frete a cumulatividade que hoje encarece a logística, e é também o que torna a escolha de regime uma questão comercial, não apenas contábil: quem não destaca crédito passa a ser um fornecedor mais caro para o cliente, mesmo cobrando o mesmo preço.
Há ainda o efeito da mudança para a tributação no destino. Com o IBS calculado segundo as alíquotas do estado e do município de destino, o transporte de cargas passa a lidar com uma apuração que varia conforme a rota, não conforme a sede da empresa. Contratos de prazo longo assinados sem cláusula de reajuste tributário atravessam a transição sem mecanismo de repactuação, num período em que os dois sistemas convivem.
Duas consequências ainda pouco discutidas derivam disso. A primeira é tarifária: enquanto as alíquotas de referência não estiverem fechadas, embarcadores e transportadores terão de revisar as tabelas de frete, porque o preço construído sobre PIS, Cofins e ICMS embutidos não corresponde ao custo sob IBS e CBS com crédito integral. A segunda é geográfica: a distribuição das filiais, hoje desenhada em boa parte em função do local de carregamento e das diferenças de alíquota entre estados, perde essa lógica com a unificação. A malha tende a se reorganizar pela operação.
“Com o modelo mudando e as alíquotas ainda sem definição, embarcador e transportador vão ter que revisar tarifa: o frete que foi precificado com PIS, Cofins e ICMS embutidos não fecha no IBS e na CBS. E a unificação das alíquotas muda outra coisa que hoje é estratégica, a distribuição das filiais. Quando o local de carregamento deixa de definir a apuração, a malha se desenha pela operação, não pelo mapa tributário”, diz Lucas Vidal Cardoso.
A Interlink Cargo atua entre Brasil, Argentina, Chile, Paraguai e Uruguai e tem certificação OEA Segurança desde 2023.
A fronteira como termômetro
Municípios de fronteira concentram o efeito da mudança antes do restante do país, porque neles a operação de exportação e a operação doméstica dividem a mesma rua. Em Dionísio Cerqueira, em Santa Catarina, na divisa com a Argentina, a movimentação de carga internacional convive com o comércio local e com a prestação de serviço regional, e a história recente do município mostra como uma mudança de regra redesenha um fluxo logístico.
A regra mudou em etapas. A Lei Estadual 17.762/2019 tornou obrigatório, a partir de 1º de janeiro de 2024, que as importações terrestres do Mercosul beneficiadas pelos tratamentos tributários diferenciados de ICMS (TTDs 409, 410 e 411) ingressassem pelo ponto de fronteira alfandegado de Dionísio Cerqueira. O Decreto 615/2024 flexibilizou a exigência para uma margem mínima de 20% de desembaraço no município, com lista de exceções e relatório quadrimestral à Secretaria da Fazenda, e em junho de 2025 o governo estadual elevou a margem para 30%. Segundo a SEF, 93% das importações terrestres com benefício fiscal entraram por Dionísio Cerqueira em 2024, R$ 2,65 bilhões em mercadorias.
O efeito sobre quem opera a fronteira foi imediato: o volume que entra por Dionísio Cerqueira cresceu 47% em 2024 sobre 2023 e mais 13% em 2025 sobre 2024, segundo os registros levantados junto à ABTI (Associação Brasileira de Transportadores Internacionais). Não foi a estrada que mudou. Foi a regra, e o fluxo seguiu a regra.
“A mudança da regra em Santa Catarina redirecionou o fluxo para Dionísio Cerqueira e o crescimento veio junto. Com a reforma, o mesmo vai acontecer em escala nacional: os fluxos logísticos serão revistos, e quem estiver com a documentação organizada é quem vai capturar o volume”, afirma Lucas Vidal Cardoso.
O prazo de setembro é apenas o primeiro de uma sequência. O que ele antecipa é o padrão da transição: decisões com efeito tributário passam a ser tomadas com meses de antecedência e comprovadas em documento eletrônico, não em interpretação posterior. Para quem opera carga internacional, é uma extensão natural de uma disciplina que a fronteira já cobrava.